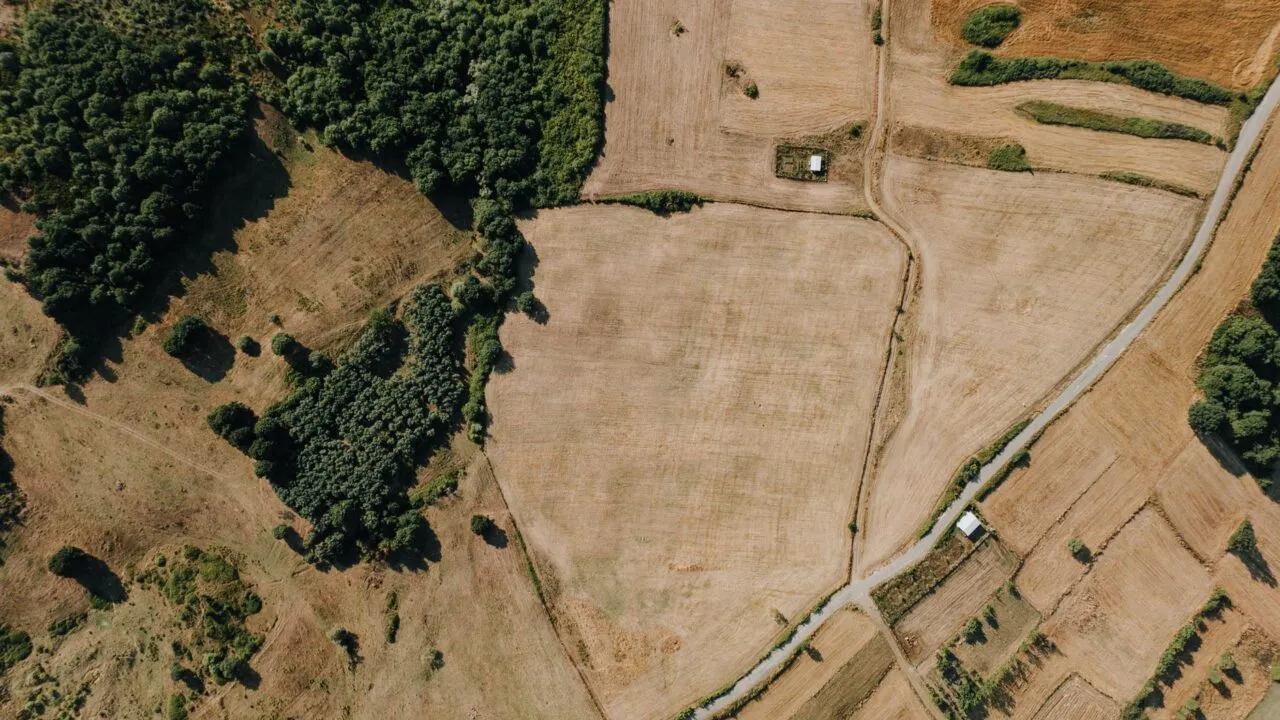
Un teren intravilan se află în perimetrul localității și, de regulă, poate fi construit după reguli de urbanism, iar unul extravilan este în afara acestui perimetru și are de obicei destinație agricolă. Statutul contează pentru bancă, pentru că afectează valoarea, destinația și garanțiile acceptate. CreditNews explică mai jos diferențele relevante.
Dacă te pregătești pentru un credit, informațiile de pe CreditNews te ajută să înțelegi ce analizează o bancă.
Ce înseamnă intravilan și extravilan
Intravilanul cuprinde terenurile incluse în limitele localității, stabilite prin planurile de urbanism. Extravilanul cuprinde restul teritoriului: câmpuri, păduri, ape. Un teren poate fi trecut dintr-o categorie în alta, dar procedura cere documentații și aprobări, iar rezultatul nu este garantat.
De ce contează pentru credit
Banca evaluează terenul ca garanție sau ca obiect al achiziției. Un teren intravilan, cu acces la drum și utilități, este mai ușor de evaluat și de vândut ulterior, deci riscul pentru bancă este mai mic. Un teren extravilan este privit mai prudent, mai ales dacă nu există o perspectivă clară de schimbare a destinației.
Alte elemente la care se uită instituțiile financiare:
- destinația înscrisă în certificatul de urbanism;
- accesul la drum public și la rețelele de utilități;
- suprafața, forma și poziția față de localitate;
- cartea funciară, fără sarcini sau litigii.
Ce documente pregătești
Înainte de a cere finanțarea, adună extrasul de carte funciară, certificatul de urbanism și, dacă există, planul cadastral. Cere și informații de la primărie despre posibilitățile de construire. Aceste acte arată clar în ce categorie intră terenul și ce se poate face pe el.
Teren sau teren cu casă
Pentru o casă pe un teren nou, mulți clienți se concentrează doar pe sumă și uită de statut. Când proiectul este de construcție, banca poate cere și autorizația, iar eliberarea banilor se face pe etape. Un teren cu statut neclar poate bloca tot procesul, chiar dacă veniturile tale sunt bune.
Un alt aspect este stabilitatea ta financiară. La fel cum banca analizează terenul, analizează și istoricul tău de venit. Despre acest subiect, materialul schimbarea jobului și creditul explică ce vede banca atunci când ai schimbat recent locul de muncă.
Greșeli frecvente la cumpărarea unui teren
Prima greșeală este să te bazezi doar pe ce spune vânzătorul. Anunțul poate descrie terenul drept „construibil”, dar singurele dovezi sunt actele oficiale. A doua este să uiți de costurile suplimentare: taxe notariale, documentații cadastrale, branșări la utilități. Ele nu se văd în prețul terenului, dar pot schimba suma de care ai nevoie la bancă.
A treia greșeală este graba. Un antecontract semnat fără verificări te poate lega de o tranzacție imposibil de finanțat. Mai bine dai un termen realist pentru obținerea actelor și negociezi o clauză clară pentru situația în care banca refuză terenul.
Cere din timp o evaluare a terenului de la un evaluator autorizat, dacă banca o solicită. Astfel știi dinainte dacă valoarea recunoscută acoperă prețul cerut.
Sfat practic
Verifică statutul terenului înainte de a semna orice antecontract. Cere certificatul de urbanism, întreabă un notar sau un specialist și cere bancii lista de acte necesare pentru tipul de teren ales. Cu o imagine clară, comparația ofertelor devine mai ușoară, iar pe CreditNews găsești explicații pentru fiecare etapă de finanțare.